
仕事は土日休み。でも、母親業は年中無休。
平日は仕事に行って、帰ったら夕飯、お風呂、洗濯、子どもの世話。
やっと週末が来たと思ったら、今度は子どもたちが朝から元気いっぱい!
「ママー!」「遊ぼう!」「お腹すいた!」
……ちょっと待って。
私の休み、どこ行った?(笑)
子どもはかわいい。大切だし、一緒に過ごせる時間も今しかない。
でも、疲れるものは疲れる。
私自身、週3日のパートに行っていただけでも「自分の時間がない〜!」とイライラすることがありました。
週3日なのに?
フルタイムで働いているお母さんからしたら、贅沢な悩みなのかもしれません。
でも、パートに行かない日も家事や育児はあるし、何より頭の中にはいつもお金のこと。
「もっと稼がないと」
「このままで将来大丈夫?」
「子どもが大きくなったら、もっとお金がかかるよね?」
休んでいるはずなのに、頭の中が全然休まらない。
そこで、ふと思いました。
そもそも、子どもを大学まで育てるのに、一体いくら必要なの?
今回は、教育費の現実を数字で確認しながら、パートとフルタイムの働き方、児童手当、そして母親自身の時間について考えてみたいと思います。
1.子ども1人、大学まで育てるのにいくらかかる?
まず知っておきたいのが、学校にかかるお金。
文部科学省の「令和5年度子供の学習費調査」の訂正版によると、年間の学習費はおおよそ次の金額です。
| 学校 | 公立・年間 | 私立・年間 |
|---|---|---|
| 幼稚園 | 約18.5万円 | 約34.7万円 |
| 小学校 | 約36.7万円 | 約174.2万円 |
| 中学校 | 約54.2万円 | 約156.0万円 |
| 高校 | 約59.7万円 | 約117.9万円 |
※全国平均の概算。学校教育費、給食費、塾や習い事などの学校外活動費を含みます。
驚いたのが、私立小学校の費用。
年間約174万円!
もちろん学校や家庭によって違いますが、進路によって家計への負担が大きく変わることが分かります。
幼稚園から高校まで、合計すると?
| 進路のパターン | 15年間の学習費 |
|---|---|
| 幼稚園から高校まで公立 | 約617万円 |
| 小学校まで公立、中学・高校は私立 | 約1,093万円 |
| 中学まで公立、高校だけ私立 | 約792万円 |
| 幼稚園から高校まですべて私立 | 約1,969万円 |
※各学校段階の平均年間学習費に在学年数を掛けた概算です。大学費用は含みません。幼稚園は3年間として計算しています。
ここで注意したいのが、この金額を全部、子どもが生まれたときから貯金しておく必要はないということ。
小学校の給食費や習い事代などは、毎月の家計から支払っていく家庭も多いはず。
ただし、中学受験や私立進学を考えている場合は、早めの準備が必要になります。
2.中学受験をするなら、塾代にも注意!
公立中学校と私立中学校では、3年間の学習費に大きな差があります。
- 公立中学校:約163万円
- 私立中学校:約468万円
差額は約305万円。
しかも、中学受験をする場合は、入学前から塾に通うこともあります。
小学4年生ごろから受験塾に通い、6年生になると授業料に加えて夏期講習、模試、特別講座などが必要になるケースも。
受験塾にかかる費用は塾やコースによって大きく違いますが、3年間で100万〜300万円程度を見込む家庭もあります。
これは全国一律の平均額ではなく、家計を考えるための幅を持たせた目安です。
また、私立中学に進んだ後も、通学定期代や制服、学校指定用品、研修旅行など、学校によって追加の費用が発生します。
「授業料だけなら払えそう!」
と思っていても、実際にはそれ以外のお金が必要になることもあるんですね。
中学受験を検討するなら、学校の募集要項だけでなく、入学後の年間費用まで確認しておきたいところです。
3.高校は公立と私立、どれくらい違う?
高校3年間の学習費の目安は、
- 公立高校:約179万円
- 私立高校:約354万円
差額は約175万円です。
ただし、高校には授業料の支援制度があります。
また、支援制度の対象になるのは主に授業料なので、制服代、教材費、修学旅行費、部活動費、通学費などは別に考える必要があります。
「授業料が無償だから、高校はお金がかからない」というわけではありません。
4.大学に進学したら、さらにいくら必要?
大学は、国公立か私立か、文系か理系か、実家から通うか一人暮らしをするかで大きく変わります。
まず、学費だけを考えてみます。
| 大学の種類 | 4年間の学費の目安 |
|---|---|
| 国立大学 | 約243万円 |
| 私立大学 | 約530万〜600万円程度 |
※国立大学は入学料28万2,000円、授業料年53万5,800円の標準額で計算。大学によって授業料が異なります。私立大学は近年の平均納付金をもとにした概算で、学部や大学によって差があります。
私立大学は、初年度に支払う納付金の平均が約151万円という文部科学省の調査結果もあります。
さらに、受験料、教材費、パソコン代、通学費などがかかります。
一人暮らしをするなら?
例えば、仕送りや住居費などの負担を月10万円と仮定すると、
10万円 × 12か月 × 4年間 = 480万円
大学の学費に加えて、生活費だけで約480万円。
もちろん、地域や家賃、本人のアルバイト収入などによって違います。
でも、子どもが県外の大学に進学したいと言ったとき、親としてはできるだけ応援してあげたいですよね。
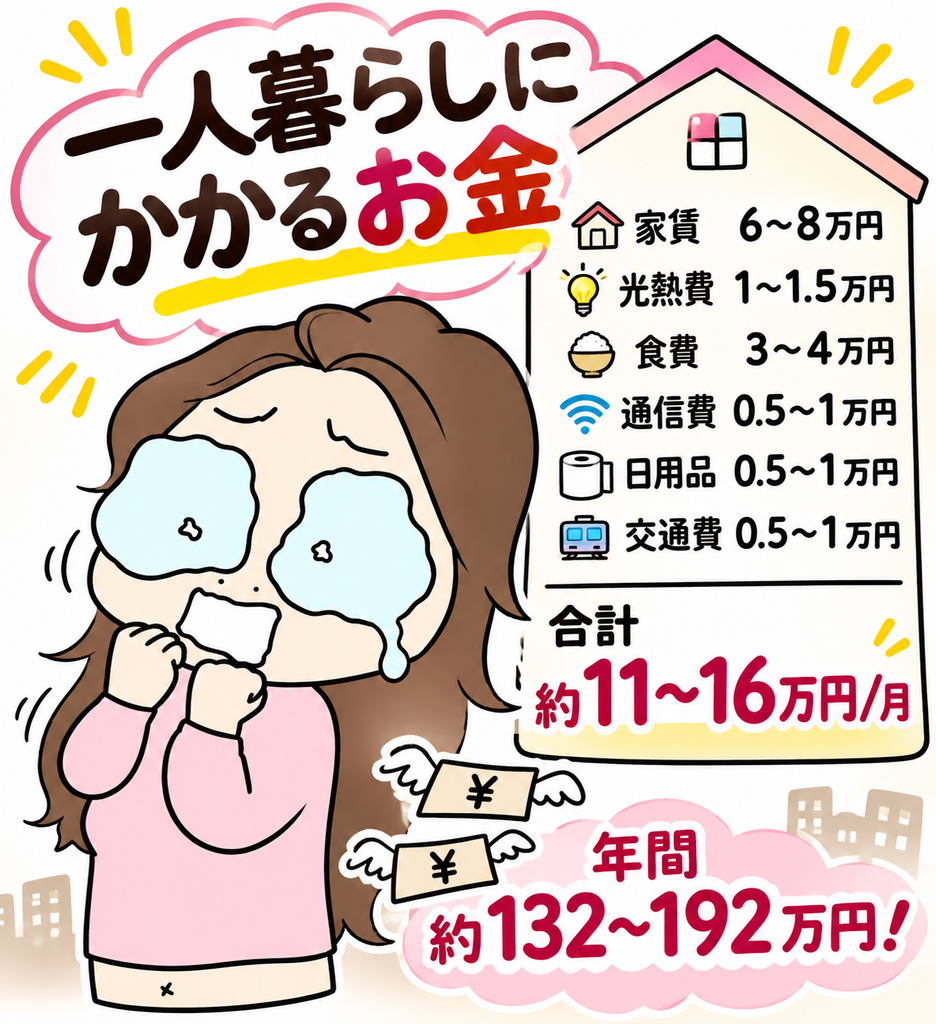
そう考えると、教育費は決して小さな問題ではありません。
5.結局、大学までの教育費はいくら?
ここまでの数字を組み合わせると、子ども1人あたりの教育費は次のようになります。
| 進路 | 幼稚園〜大学の目安 |
|---|---|
| 高校まで公立+国立大学 | 約860万円 |
| 高校まで公立+私立大学 | 約1,150万〜1,220万円 |
| 中学・高校は私立+私立大学 | 約1,620万〜1,690万円 |
※学校教育費と学校外活動費、大学の学費を組み合わせた概算。大学での一人暮らし費用は含みません。進路や支援制度によって実際の負担は変わります。
そして、これらはあくまで教育に関する費用。
食費、衣服、医療、住居、日用品など、子育て全体の生活費がすべて含まれているわけではありません。
子どもが2人いれば、当然ながら教育費も大きくなります。
そりゃあ、将来のお金が心配になるわけだ……。
6.児童手当を全部貯めたら、大学費用は足りる?
ここで頼りになるのが児童手当。
2026年時点の制度では、第1子・第2子の場合、
- 3歳未満:月15,000円
- 3歳以上〜高校生年代:月10,000円
が支給されます。
仮に出生後から現行制度が変わらず、すべての児童手当を受け取って貯金できたとすると、子ども1人あたり約234万円になります。
2人なら約468万円。
これは大きいですよね!
国立大学の標準額で計算した4年間の学費約243万円にかなり近い金額です。
ただし、入学前の受験費用や通学費、一人暮らしの費用まで考えると、児童手当だけで十分とは言い切れません。
また、制度が将来も同じとは限りませんし、すでに小学生や中学生になっている子どもが、出生時から現在の制度で受給してきたわけでもありません。
児童手当は教育資金の大切な土台。でも、それだけを当てにしすぎない方が安心。
私はそんなふうに感じました。
7.子ども1人につき、大学までにいくら貯めればいい?
ここで考えたいのが、大学入学までの貯金目標。
例えば、子ども1人につき大学資金300万円を準備するとします。
出生時から18年間で300万円を貯める場合、必要な金額は月約13,900円。
もし児童手当を全額貯金できて、累計約234万円になるなら、残りは66万円。
18年間で割ると、追加の貯金は月約3,100円です。
ただし、私立大学や一人暮らしを希望する場合は、300万円では足りない可能性もあります。
大学資金の目標別シミュレーション
| 目標額 | 18年間で毎月貯める額 |
|---|---|
| 300万円 | 約13,900円 |
| 500万円 | 約23,200円 |
| 700万円 | 約32,500円 |
※利息や運用益を含まない単純計算。児童手当を別に貯める場合は、その分を目標額から差し引いて考えられます。
また、子どもがすでに8歳なら大学入学まで約10年、5歳なら約13年。
同じ300万円でも、残り期間によって必要な積立額は変わります。
大切なのは、家庭に合った現実的な目標を決めること。
最初から完璧な金額を貯められなくても、まず現状を知るところから始めたいですね。
8.週3パートとフルタイム、どれくらい貯金できる?
ここで、母親の働き方を考えてみます。
仮に次のような手取り収入だった場合です。
| 働き方の例 | 月の手取り | 収入のうち20%を貯金 |
|---|---|---|
| 週3パート | 8万円 | 1万6,000円 |
| パート | 12万円 | 2万4,000円 |
| フルタイム | 20万円 | 4万円 |
※手取り額と貯金割合は比較のための仮定であり、実際の平均収入ではありません。
例えば、週3パートで月8万円の手取りがあり、そのうち1万6,000円を教育費として積み立てられれば、年間19万2,000円。
10年間で192万円になります。
フルタイムで月20万円の手取りがあり、4万円を積み立てられれば、10年間で480万円。
こう見ると、フルタイムの方が貯金しやすいように感じます。
でも、実際にはそんなに単純ではありません。
フルタイムで働けば、保育料や学童費、交通費、外食や時短サービスの費用が増える家庭もあります。
反対に、社会保険に加入することで将来の保障が充実する場合もあります。
そして何より、忘れてはいけないのが母親の体力と時間。
収入が増えることと、暮らしに余裕が生まれることは、必ずしも同じではないんですよね。
9.週3パートでも、どうしてこんなにしんどかったんだろう?
私は週3日のパートに行っていました。
週に3日だけなら、残り4日は自由な時間があるように見えるかもしれません。
でも、実際は違いました。
仕事がない日には、家事、買い物、子どもの用事、学校のこと。
土日は子どもたちが家にいるので、むしろ忙しい。
それなのに、頭の中では常に、
「もっと稼がないと」
「将来のお金が足りないかもしれない」
という不安がありました。
今思うと、しんどかったのは単にパートに行くことだけではなかったのかもしれません。
休んでいる時間まで、心の中ではずっと働こうとしていた。
そんな状態だったように感じます。
子育てがしんどいのか。
仕事がしんどいのか。
それとも、お金の不安がしんどいのか。
きっと、その全部が重なっていたんだと思います。
10.40代の子育て。キャリアもお金も、自分の時間も欲しい!
今は40代で小さな子どもを育てている家庭も珍しくありません。
若いころとは体力の変化を感じることもあるし、子どもの教育費と同時に、自分たちの老後も考え始める年代です。
「子どもが小さいうちは一緒にいてあげたい」
「でも、仕事のブランクが長くなるのは不安」
「キャリアも捨てたくない」
「自分で自由に使えるお金も欲しい」
「将来のために貯金もしたい」
「でも、休みたい!」
……もう、どうしたらいいの?(笑)
キッチンで一杯飲まなきゃやってられない!
なんて言いたくなる日もあります。
でも、本当は笑い事ではありません。
母親が疲れ切ってしまうほど頑張らなければ家計が成り立たないとしたら、それは個人の努力だけで解決できる問題なのでしょうか。
物価、賃金、教育費、働き方、家庭内での家事育児の分担。
考えるべきことはたくさんあります。
そして、もう一つ思うこと。
教育費を準備する責任も、家事や育児も、母親だけが背負う必要はない。
夫婦や家族で、働き方とお金の使い方を話し合うことも大切だと思います。
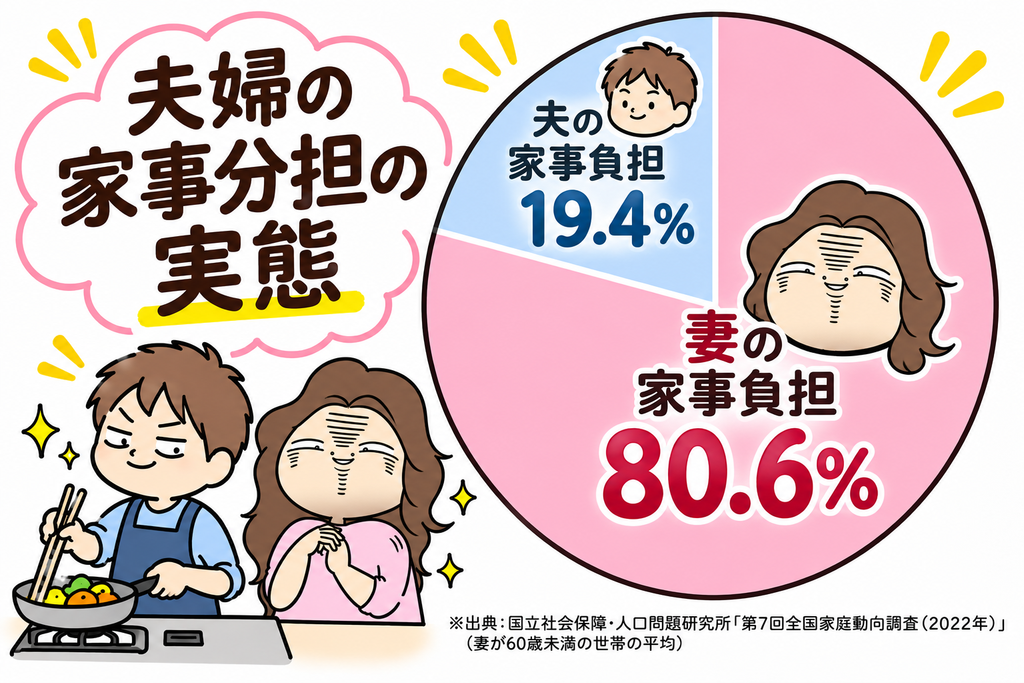
日本の夫婦の家事分担の実態
国立社会保障・人口問題研究所の2022年「第7回全国家庭動向調査」では、夫婦の家事負担の平均は次のとおり。
11.外で働くメリット・デメリットを考えてみた
少し話がそれましたね。
戻します。
外で働くことのメリットデメリットについて。
外で働くメリット
- 毎月の収入を見込みやすい
- 仕事と家庭の時間を分けやすい
- 社会とのつながりができる
- キャリアや経験を積める
- 職場によっては社会保険や福利厚生が充実している
子育てより仕事をしている時間の方が気楽だと感じる人もいると思います。
仕事には始まりと終わりがあって、休憩時間もある。
一方、子育ては予定どおりに進まないことだらけ。
大人と会話できる職場が、気分転換になる人もいるでしょう。
外で働くデメリット
- 通勤や勤務時間に拘束される
- 子どもの急な発熱への対応が必要
- 家事や育児との両立が難しい
- 土日も家の仕事が残る
- 疲労が蓄積し、自分の時間が減りやすい
もちろん、すべての家庭に当てはまるわけではありません。
大切なのは、自分にとって何が負担になっているのかを知ること。
そして、今の働き方以外にも選択肢があると知ることだと思います。
12.在宅ワークという選択肢もある
私が考え始めたのが、家にいながら収入を得る方法です。
在宅ワークなら通勤時間がなく、子どもの予定に合わせて働き方を調整しやすい仕事もあります。
例えば、
- Webライティング
- データ入力
- オンライン事務
- アンケート回答
- 動画編集
- デザイン制作
- 不用品販売や物販
もちろん、在宅ワークだから楽に稼げるわけではありません。
仕事を探す時間も必要ですし、収入が不安定なこともあります。
家にいるからこそ、仕事と家事の境界がなくなってしまう場合もあります。
それでも、外で働く以外の方法を知っておくことは、これからの選択肢を増やしてくれると思います。
実際に在宅ワークに挑戦した10人の女性の体験談を、別サイト「みんなの宝箱」で紹介しています。
子育て中の人、長いブランクがあった人、パソコンが得意ではなかった人。
どんな仕事から始めて、いくらくらいの収入になったのか。
興味のある方は、ぜひ読んでみてください。
▶ 在宅ワークでどうやって稼いでる?主婦たちのリアルな収入・仕事内容・始め方を紹介
13.結局、母親はどれくらい働けばいいの?
教育費を調べてみて、改めて思いました。
子どもにかかるお金は、確かに大きい。
進学先によっては、何百万円もの差が生まれます。
だから、将来に備えて働くことも貯金することも大切。
でも、教育費のために母親が限界まで働くことが、必ずしも正解とは思いません。
家計に必要な金額を把握して、使える支援制度を確認する。
夫婦で役割を分担する。
必要なら働き方を変える。
教育費の準備と同じくらい、今の暮らしを大切にすることも必要ではないでしょうか。
子どもの将来のために、今の家族が疲れ切ってしまうのは、何だか違う気がするんです。
お金も欲しい。
子どもとの時間も欲しい。
自分の時間も欲しい。
その全部を大切にできる働き方を、これからも探していきたいと思います。
最後に、みなさんに聞いてみたいです。

仕事をしている時間と子育てをしている時間、どちらが気楽ですか?
そして、仕事がお休みの日に、心から休めていますか?
同じように悩んでいるお母さんたちの本音も、ぜひ聞いてみたいです。

コメント